
DALVANIA APROFUNDA FISCALIZAÇÃO SOBRE ORÇAMENTO E QUESTIONA REMANEJAMENTO MILIONÁRIO DA PREFEITURA
Nove requerimentos apresentados pela vereadora Dra. Dalvânia na sessão extraordinária de 13 de outubro cobram explicações sobre R$ 17 milhões destinados principalmente à folha de pagamento e reduções de recursos em áreas estratégicas do município.

IMAGEM PREPARADA POR IA ATRAVÉS DE FOTOGRAFIA
A destinação dos recursos públicos municipais entrou no centro de uma nova frente de fiscalização na Câmara Municipal. Na sessão extraordinária realizada em 13 de outubro de 2026, a vereadora Dra. Dalvânia apresentou nove requerimentos dirigidos ao prefeito, todos aprovados pelos vereadores presentes, cobrando informações detalhadas sobre o remanejamento de verbas do orçamento municipal e seus possíveis reflexos na execução de políticas públicas.
Com perguntas que abrangem desde a previsão de gastos com servidores até os recursos destinados à habitação, infraestrutura, meio ambiente, agricultura, cultura, turismo e esporte, a parlamentar busca esclarecer as razões que levaram a Administração Municipal a rever dotações orçamentárias poucos meses depois da aprovação do orçamento de 2026.
Ao justificar suas iniciativas, Dra. Dalvânia fez questão de ressaltar o caráter fiscalizador de sua atuação. A vereadora procurou explicar as razões dos pedidos de informação, demonstrando que a iniciativa não se limita a questionar números, mas busca compreender os critérios utilizados pela Administração para definir prioridades, remanejar recursos e assegurar a continuidade dos programas municipais.
A fiscalização das contas públicas está entre as atribuições fundamentais do Poder Legislativo. Nesse contexto, os requerimentos aprovados abrem caminho para que a Câmara obtenha informações oficiais e documentos capazes de esclarecer decisões que podem repercutir diretamente no planejamento da cidade e na prestação de serviços à população.
FOLHA DE PAGAMENTO NO CENTRO DOS QUESTIONAMENTOS
Um dos pontos mais expressivos da fiscalização está no remanejamento de aproximadamente R$ 17,303 milhões, dos quais cerca de R$ 17,203 milhões teriam sido destinados a vencimentos, despesas variáveis de pessoal, encargos patronais e auxílio-transporte.
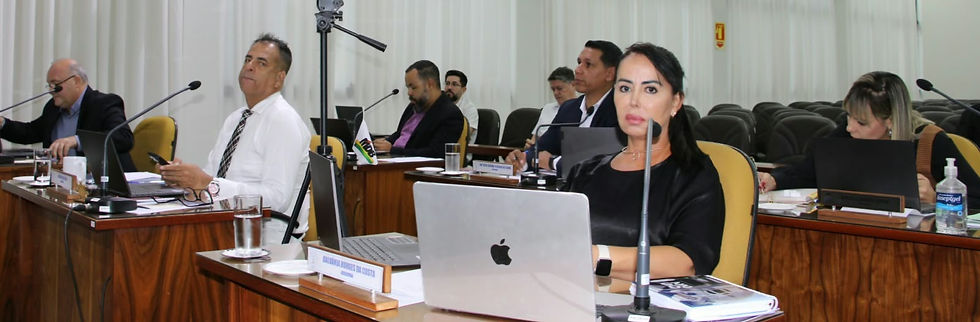
FOTO DE ARQUIVO - ASSESSORIA DE IMPRENSA DA CÂMARA
ÉRICA CARDEAL
O volume de recursos mobilizados levou a vereadora a apresentar questionamentos sobre a origem da necessidade de suplementação, a previsão inicial das despesas e os fatores que explicariam a diferença entre o planejamento original e a demanda identificada ao longo do exercício.
No Requerimento nº 1021/2026, Dra. Dalvânia solicita a memória de cálculo que fundamentou o crédito suplementar, os valores inicialmente previstos para a folha, as despesas efetivamente realizadas até a resposta da Prefeitura e a projeção de gastos até 31 de dezembro.
A parlamentar também quer conhecer, separadamente, os valores relacionados a novas admissões, reajustes, revisões salariais, horas extras, adicionais, gratificações, benefícios, encargos patronais e auxílio-transporte.
O objetivo é identificar quais componentes contribuíram para a necessidade de reforço orçamentário e permitir a comparação entre os valores inicialmente autorizados, os empenhados, os liquidados, os pagos e aqueles projetados para o encerramento do ano.
A questão ganha outra dimensão no Requerimento nº 1026/2026. Nele, a vereadora pergunta quais critérios foram utilizados para estimar as despesas com pessoal durante a elaboração da Lei Orçamentária Anual, aprovada em dezembro de 2025.
A solicitação inclui o número de servidores considerado na previsão original, a quantidade efetivamente existente em diferentes momentos entre dezembro de 2025 e agosto de 2026 e o impacto financeiro das admissões e vantagens concedidas ou pagas durante o ano.
Dra. Dalvânia também quer saber se houve alteração relevante na metodologia ou na classificação contábil das despesas e se a Prefeitura elaborou um estudo comparativo entre a previsão original e a execução ou projeção atual da folha.
As respostas poderão esclarecer se a necessidade de suplementação decorreu de mudanças ocorridas durante o exercício, de despesas inicialmente subestimadas ou de outros fatores administrativos e financeiros.
LEI DE RESPONSABILIDADE FISCAL TAMBÉM ENTRA NA PAUTA
A fiscalização não se restringe ao volume absoluto dos gastos com servidores. A vereadora também quer conhecer o peso dessas despesas em relação à Receita Corrente Líquida (RCL), indicador fundamental para o acompanhamento da situação fiscal do município.

FOTO DE ARQUIVO - ASSESSORIA DE IMPRENSA DA CÂMARA
ÉRICA CARDEAL
No Requerimento nº 1022/2026, a parlamentar relaciona os questionamentos ao decreto municipal de contenção, racionalização e controle de gastos publicado em junho de 2026 e à posterior necessidade de remanejamento de mais de R$ 17 milhões, predominantemente para despesas de pessoal.
Entre as informações solicitadas estão o percentual atual das despesas totais com pessoal em relação à RCL, os índices registrados ao final de cada quadrimestre de 2025 e nos períodos de 2026 já encerrados, além das projeções para o fechamento deste ano.
A vereadora também pergunta quais medidas de contenção permanecem vigentes e se o remanejamento alterou as projeções fiscais anteriormente apresentadas pelo município.
O tema é relevante porque a Lei de Responsabilidade Fiscal estabelece limites e mecanismos de controle para as despesas com pessoal. No caso dos municípios, o limite máximo de despesa total com pessoal do Poder Executivo corresponde a 54% da Receita Corrente Líquida, observadas as regras legais de apuração.
O percentual efetivamente registrado por Batatais, entretanto, somente poderá ser determinado com base nos demonstrativos fiscais oficiais. Por isso, as informações requeridas são importantes para que o Legislativo avalie a evolução das despesas e a margem fiscal disponível para o restante do exercício.
QUANTO DO ORÇAMENTO JÁ FOI REMANEJADO?
Outra preocupação está relacionada ao alcance das alterações orçamentárias autorizadas ao longo do ano.
No Requerimento nº 1023/2026, Dra. Dalvânia solicita informações sobre o percentual de suplementação permitido pela Lei Orçamentária Anual de 2026, seu valor correspondente, a parcela já utilizada e o saldo ainda disponível após o remanejamento discutido em agosto.
A vereadora também pede uma relação de todos os créditos adicionais abertos em 2026 por anulação de dotações, com número e data dos decretos, valores envolvidos, dotações reforçadas, dotações reduzidas e respectivas finalidades.
A iniciativa busca permitir uma visão mais ampla das alterações realizadas no orçamento, em vez de examinar isoladamente apenas um projeto de remanejamento.
Esse levantamento é importante para identificar quais áreas perderam recursos, quais receberam reforços e quanto da margem autorizada para alterações orçamentárias já foi utilizado.
A pergunta de fundo é sobre o planejamento financeiro municipal: em que medida as mudanças realizadas durante o exercício correspondem a necessidades supervenientes e em que medida revelam diferenças entre as previsões iniciais e as despesas efetivamente exigidas pela Administração?
A resposta depende dos dados oficiais e da documentação que a Prefeitura apresentar.
HABITAÇÃO: O QUE ACONTECEU COM OS R$ 5 MILHÕES?
A política habitacional também está entre os alvos da fiscalização.
No Requerimento nº 1019/2026, Dra. Dalvânia questiona a situação da contrapartida municipal destinada ao programa Minha Casa, Minha Vida - Cidades.

FOTO MONTAGEM
A vereadora pede esclarecimentos sobre os aproximadamente R$ 5 milhões inicialmente alocados para essa finalidade e posteriormente retirados da respectiva dotação orçamentária.
Entre as perguntas estão a razão da retirada dos recursos, a permanência ou não da necessidade de contrapartida municipal, a eventual existência de uma nova fonte de financiamento e a possibilidade de alterações no cronograma do projeto habitacional.
A parlamentar também solicita cópias de documentos, convênios, termos, projetos e comunicações oficiais relacionados à contrapartida.
O questionamento é particularmente relevante porque envolve uma política pública de interesse social. A retirada de uma dotação, por si só, não comprova que o programa foi interrompido ou prejudicado. Entretanto, torna necessário esclarecer se houve mudança de planejamento, substituição da fonte orçamentária ou alguma consequência para a execução da iniciativa.
A resposta oficial deverá indicar se o projeto mantém suas condições de execução e quais providências foram adotadas para assegurar os compromissos municipais eventualmente assumidos.
INFRAESTRUTURA E URBANISMO: MAIS DE R$ 6 MILHÕES EM REDUÇÕES
As obras e os serviços urbanos constituem outra frente importante da fiscalização.
No Requerimento nº 1020/2026, a vereadora considera uma redução líquida superior a R$ 6 milhões nas áreas de infraestrutura e urbanismo e solicita a identificação das obras e dos serviços que tiveram recursos reduzidos.
Dra. Dalvânia quer saber quais intervenções serão mantidas, adiadas, reduzidas, suspensas ou canceladas, bem como os valores originalmente previstos e aqueles que permanecerão disponíveis após o remanejamento.
A solicitação inclui os cronogramas físico-financeiros e informações sobre contratos já firmados que possam sofrer alterações, reduções, paralisações ou atrasos em decorrência da anulação de recursos.
Também são solicitados documentos que demonstrem que os cancelamentos orçamentários ocorrerão sem prejuízo das programações previstas.
Na prática, o requerimento procura relacionar as alterações contábeis às consequências administrativas. Afinal, conhecer o montante retirado de uma dotação é apenas parte da análise: é necessário identificar quais obras estavam vinculadas à verba e o que acontecerá com sua execução.
MEIO AMBIENTE E AGRICULTURA: R$ 946 MIL SOB QUESTIONAMENTO
O Requerimento nº 1027/2026 aborda uma redução líquida aproximada de R$ 946 mil nas dotações relacionadas ao meio ambiente e à agricultura.
A vereadora pede a identificação das ações e dos programas afetados, os valores originais e remanescentes, as atividades que poderão ser adiadas, reduzidas ou canceladas e a situação de contratos, convênios e compromissos já assumidos.
Também solicita o cronograma atualizado das ações atingidas e documentos que demonstrem a inexistência de prejuízo às programações originalmente estabelecidas.
A abrangência dessas perguntas permite examinar se as mudanças orçamentárias afetam atividades planejadas pelas áreas responsáveis e se as medidas adotadas são compatíveis com os compromissos administrativos já existentes.
Sem a discriminação das dotações e dos programas envolvidos, não é possível afirmar quais ações sofrerão consequências. É justamente essa identificação que a fiscalização parlamentar pretende obter.
CULTURA E TURISMO: R$ 2,691 MILHÕES EM REDUÇÕES
As áreas de cultura e turismo são objeto do Requerimento nº 1033/2026, que considera uma redução aproximada de R$ 2,691 milhões nas respectivas dotações.
Dra. Dalvânia pergunta quais programas, projetos, eventos, ações e serviços tiveram seus recursos reduzidos ou anulados. Solicita ainda os valores originalmente previstos, os montantes remanescentes e a identificação de iniciativas que serão adiadas, reduzidas ou canceladas.
Outro ponto é a existência de contratos e compromissos já assumidos, além dos cronogramas atualizados das ações afetadas.
O requerimento procura esclarecer como o remanejamento repercutirá no planejamento dessas duas áreas, que podem envolver desde atividades culturais e eventos até iniciativas de promoção turística.
A confirmação de eventuais impactos dependerá da relação detalhada das dotações atingidas e das informações que a Prefeitura apresentar sobre a continuidade dos projetos.
ESPORTE: R$ 1,227 MILHÃO A MENOS
O esporte municipal também integra a relação de áreas submetidas à fiscalização.
No Requerimento nº 1034/2026, a vereadora considera uma redução aproximada de R$ 1,227 milhão nas dotações destinadas ao setor.
A Administração deverá esclarecer quais ações, projetos e programas esportivos tiveram recursos reduzidos ou anulados, quais eram os valores originais e quanto permanecerá disponível após as alterações.
A parlamentar também pergunta quais atividades, eventos e programas poderão ser prejudicados, adiados, reduzidos ou cancelados, se existem contratos, convênios ou despesas já assumidas e qual é o planejamento atualizado da secretaria responsável para o restante de 2026.
O foco é identificar se as alterações orçamentárias exigirão mudanças na programação esportiva e como a Administração pretende conduzir as atividades previstas até o encerramento do exercício.
NOVE REQUERIMENTOS, UMA MESMA PREOCUPAÇÃO
Embora tratem de áreas diferentes, os nove requerimentos formam um conjunto de questionamentos interligados.
De um lado, a vereadora procura compreender por que aproximadamente R$ 17,3 milhões precisaram ser remanejados, sobretudo para despesas de pessoal. De outro, busca identificar as origens dos recursos utilizados e as consequências das reduções promovidas em dotações destinadas a políticas públicas e investimentos municipais.
O conjunto também cobra transparência sobre os critérios utilizados na elaboração do orçamento, a evolução da folha de pagamento, o cumprimento dos parâmetros fiscais e o espaço ainda disponível para novas alterações orçamentárias.
Mais do que conhecer os valores globais, a fiscalização pretende obter informações individualizadas, cronogramas, memórias de cálculo, contratos e documentos oficiais que permitam verificar a correspondência entre as decisões financeiras e o planejamento da Prefeitura.
A aprovação dos requerimentos pelos vereadores presentes representa o respaldo do Legislativo aos pedidos de informação. Não significa, porém, que as suspeitas ou as consequências levantadas estejam comprovadas, nem substitui a análise das respostas e dos documentos solicitados.
FISCALIZAR É UMA DAS PRINCIPAIS ATRIBUIÇÕES DO VEREADOR
Ao explicar suas iniciativas durante a sessão extraordinária, Dra. Dalvânia procurou deixar claro que está exercendo uma das funções essenciais do mandato parlamentar: fiscalizar os atos do Poder Executivo e buscar informações sobre a aplicação dos recursos públicos.
A Constituição Federal atribui às câmaras municipais o controle externo da fiscalização financeira, orçamentária, operacional e patrimonial dos municípios, com o auxílio dos órgãos competentes, além de estabelecer mecanismos de controle interno no âmbito de cada Poder.
Nesse contexto, pedir esclarecimentos sobre despesas, remanejamentos e execução de programas não constitui, por si só, acusação de irregularidade. Trata-se de um instrumento legítimo para que os vereadores acompanhem a gestão e possam avaliar as decisões administrativas com base em informações verificáveis.
A cautela demonstrada pela vereadora ao explicar os motivos de seus requerimentos reforça a necessidade de distinguir questionamentos fiscalizatórios de conclusões antecipadas. Os números apresentados justificam a busca de esclarecimentos, mas a avaliação definitiva depende da documentação e das explicações oficiais.
Com os nove requerimentos aprovados, a expectativa passa a ser a apresentação de respostas claras, individualizadas e acompanhadas dos documentos solicitados. A partir delas, será possível compreender melhor os motivos do remanejamento, verificar quais programas e dotações foram efetivamente afetados e avaliar as providências adotadas pela Administração Municipal.
A questão central permanece: o orçamento aprovado para 2026 continua sustentando as prioridades anunciadas pela Prefeitura ou as mudanças realizadas ao longo do ano exigiram uma revisão mais profunda do planejamento municipal?
É a documentação oficial, confrontada com os valores e as programações originais, que permitirá responder a essa pergunta.



Comentários